Pular para o conteúdo
Moreira Rande Advogados Falar com a Dra. Akemy

Orientação a vítimas de golpes

Advogada para vítimas de golpe do Pix e fraude bancária em São Paulo

Uma mensagem de número novo, uma ligação da falsa central do banco, um Pix feito com pressa. Quando você percebe o golpe, o dinheiro já saiu da conta. A Dra. Akemy Rande de Sousa explica com calma o que fazer no banco e na polícia, quais provas guardar e quando o banco pode responder pelo prejuízo.

  • Pós-graduada em Direito Criminal pela Escola Paulista de Direito (EPD)
  • Atendimento online, pelo WhatsApp e por vídeo
  • Segunda a sexta, das 8h às 18h; flagrante e custódia, 24 horas
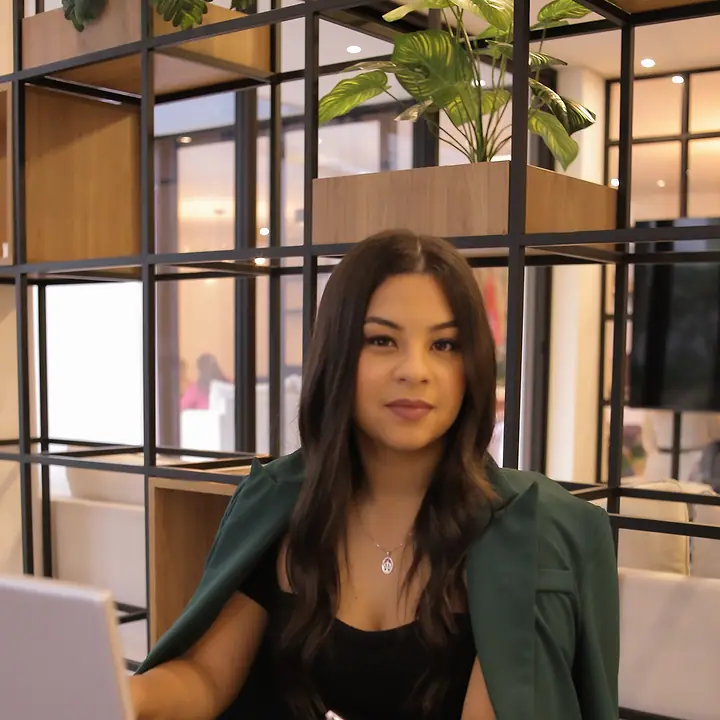
Dra. Akemy Rande de Sousa digitando em um notebook, com uma xícara de café sobre a mesa
Dra. Akemy Rande de Sousa · OAB/SP 496.473

Caí no golpe do Pix. E agora?

Primeiro, respire. Cair em um golpe pode acontecer com qualquer pessoa: os golpistas contam justamente com a confiança e a pressa de quem está do outro lado. Avisar o banco cedo faz diferença, porque quanto antes o pedido, maior a chance de ainda haver saldo na conta que recebeu o dinheiro. Nas primeiras horas:

  • Avise o seu banco pelos canais oficiais, como o aplicativo ou o telefone do verso do cartão, e peça a contestação pelo MED, o Mecanismo Especial de Devolução do Pix. Anote o número do protocolo.
  • Guarde tudo e não apague nada: prints da conversa, comprovantes, números de telefone, perfis e a chave Pix de quem recebeu, com data e hora.
  • Registre o boletim de ocorrência, de preferência pela internet.
  • Proteja as suas contas: troque as senhas, ative a verificação em duas etapas no WhatsApp e no banco e, se o seu WhatsApp foi clonado, avise os seus contatos.

Não passe senhas, códigos ou fotos do cartão para ninguém, nem para quem promete devolver o valor. Nós não entramos em contato com vítimas de golpe e não pedimos Pix para liberar valores.
O que é o MED e até quando posso pedir?

O MED (Mecanismo Especial de Devolução) é a regra do Banco Central que permite ao seu banco pedir o bloqueio e a devolução de valores enviados por Pix em caso de golpe ou fraude. Você tem até 80 dias da transferência para fazer o pedido.

Desde fevereiro de 2026 está em vigor o MED 2.0, que manteve esse prazo. Com ele:

  • você pode fazer o pedido pelo próprio aplicativo do banco;
  • o sistema segue o dinheiro também nas contas por onde ele passou depois, e não só na primeira.

A devolução depende de haver saldo nessas contas, por isso não há como assegurar que o valor volte. Quanto antes o pedido, maior a chance de o dinheiro ainda estar lá. Um detalhe: o MED não serve para o Pix enviado por engano, por erro de digitação de quem fez a transferência.

Que crime é o golpe que eu sofri?

Depende de como o golpe aconteceu:

  • Falso parente e outros golpes por WhatsApp, rede social ou telefone: em regra, é fraude eletrônica, uma forma de estelionato com pena de 4 a 8 anos de reclusão (Código Penal, art. 171, §2º-A). Desde 2026, a lei inclui expressamente a duplicação de aparelho ou de aplicativo, como a clonagem do WhatsApp.
  • Falso sequestro: o golpista ameaça você para obter o dinheiro. Por isso, o caso costuma ser enquadrado como extorsão (art. 158), e não como estelionato: a vítima paga por medo, não por engano.
  • Conta invadida: quando o golpista entra no aplicativo do banco e ele mesmo faz as transferências, o caso costuma ser furto mediante fraude eletrônica (art. 155, §4º-B, com pena de 4 a 10 anos desde 2026).

Se a vítima é idosa ou vulnerável, a pena do estelionato pode aumentar de um terço ao dobro (art. 171, §4º).

O banco tem que devolver o meu dinheiro?

Em alguns casos, sim, mas não de forma automática. Pela Súmula 479 do STJ (Superior Tribunal de Justiça), os bancos respondem pelos danos de fraudes e delitos praticados por terceiros nas operações bancárias, quando essas fraudes fazem parte do risco da própria atividade. Você não precisa provar que o banco teve culpa. Para não responder, é o banco que precisa demonstrar que o serviço não teve falha ou que o golpe aconteceu por culpa exclusiva da vítima ou de terceiro, fora da operação bancária (Código de Defesa do Consumidor, art. 14, §3º).

A Justiça costuma separar dois cenários:

  • Fraude sem a sua participação, como conta invadida ou transações fora do seu perfil: a responsabilidade do banco é mais evidente, sobretudo se ele não bloqueou operações atípicas.
  • Golpe em que você mesmo fez o Pix, convencido pelo golpista: o STJ tem decidido nos dois sentidos. O banco responde quando valida operações fora do perfil (valores altos, em sequência, para destinatário novo) ou quando a segurança do próprio banco falha. Quando o golpe começa e termina fora do banco e o Pix é feito com a senha da vítima, sem nada atípico, a responsabilidade do banco tem sido afastada.

O banco que abriu a conta do golpista também pode responder, se não conferiu a identidade do titular. Cada caso precisa ser analisado com os documentos em mãos, e não há como assegurar a devolução.

Preciso fazer boletim de ocorrência? O que mudou em 2026?

Precisa. O boletim de ocorrência é o ponto de partida da investigação. Ele registra o que aconteceu, com os dados da conta e da chave Pix de destino, e costuma ser pedido pelo banco.

Até maio de 2026, o estelionato dependia da representação da vítima, isto é, de você dizer formalmente que queria ver o autor processado. A Lei 15.397/2026 acabou com essa exigência: para golpes praticados a partir de 4 de maio de 2026, o Ministério Público pode processar o autor sem a representação.

Se o golpe foi antes dessa data, vale a regra antiga: a representação deve ser feita em até 6 meses, contados de quando você souber quem é o autor. Ela já era dispensada quando a vítima tinha mais de 70 anos ou era criança, adolescente, pessoa com deficiência mental ou incapaz.

No estelionato praticado por transferência de valores, inclusive Pix, o processo corre na cidade onde a vítima mora. Essa regra não vale para a extorsão, como no falso sequestro.

Processo criminal ou ação de indenização: qual é o caminho?

São caminhos diferentes, que podem correr ao mesmo tempo, porque a responsabilidade civil é independente da criminal (Código Civil, art. 935).

  • Processo criminal: busca punir quem aplicou o golpe. Começa com o boletim de ocorrência e o inquérito, e a acusação é feita pelo Ministério Público.
  • Ação de indenização (cível): busca reparar o prejuízo. Pode ser proposta contra o banco, quando houver falha no serviço, e contra quem recebeu o dinheiro, que pode ser condenado a devolver o valor.

Antes de qualquer ação, vale registrar reclamação na ouvidoria do banco, no Procon ou no consumidor.gov.br e também no Banco Central. O Banco Central encaminha a reclamação ao banco, mas não decide o caso individual. As respostas e os protocolos mostram o que você pediu e quando. Com os documentos em mãos, a advogada avalia com você se há fundamento para uma ação e contra quem.

E quem emprestou a conta para o golpista?

Boa parte dos golpes usa contas de terceiros, os chamados laranjas, para receber e espalhar o dinheiro. A Lei 15.397/2026, em vigor desde maio de 2026, criou um crime próprio para isso, a cessão de conta laranja (Código Penal, art. 171, §2º, VII), com pena de 1 a 5 anos. Comete o crime quem cede a conta, de graça ou em troca de pagamento, para que nela passe dinheiro de crime.

Se a pessoa não sabia que o dinheiro vinha de golpe, não há crime doloso, e quem precisa provar que ela sabia é a acusação. Receber comissão, repassar o valor na hora ou entregar senha e cartão costumam ser usados como indícios.

Para você, isso importa porque o titular da conta que recebeu o Pix pode ser condenado, em uma ação cível, a devolver o valor. Por isso a chave Pix e os dados de quem recebeu são provas importantes.

Atualizado em 24 de setembro de 2026

Documentos que ajudam na conversa

Não é preciso ter tudo para começar. A advogada indica o que falta.

  • Comprovantes do Pix ou das transferências, com data, hora, valor e chave Pix de destino
  • Prints da conversa com o golpista, com o número de telefone ou o perfil usado
  • Protocolo do pedido de devolução (MED) e as respostas do banco
  • Boletim de ocorrência
  • Extratos da conta no período do golpe
  • Registros de ligações, SMS ou e-mails recebidos

Como funciona o atendimento

  1. Você manda uma mensagem

    Conte pelo WhatsApp o que aconteceu, quando foi e o valor. Não envie senhas, códigos nem fotos do cartão.

  2. Você conversa com a Dra. Akemy

    Ela ouve a sua história e explica o que ainda pode ser feito no banco e na polícia e quais provas guardar.

  3. Os documentos mostram o caminho

    Com os comprovantes, as conversas, os protocolos do banco e o boletim de ocorrência, ela avalia com você se há fundamento para agir contra o banco ou contra quem recebeu o dinheiro.

  4. Você decide com calma

    Se fizer sentido seguir, você recebe uma proposta por escrito antes de qualquer contratação.

Quem vai atender você

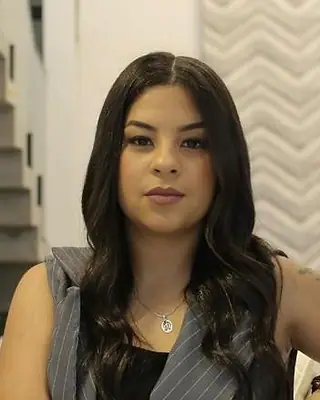
Dra. Akemy Rande de Sousa, de conjunto risca de giz, sentada em um sofá branco, olhando para a câmera

Dra. Akemy Rande de Sousa

Criminal
OAB/SP 496.473
Pós-graduada em Direito Criminal pela EPD

Akemy Rande de Sousa é advogada pós-graduada em Direito Criminal pela Escola Paulista de Direito (EPD), atuando na defesa dos direitos e garantias fundamentais, com acompanhamento de demandas criminais desde a fase investigativa até o processo judicial, sempre com ética, técnica e comprometimento.

Tirar dúvidas não é o mesmo que começar um processo. A conversa serve para você entender a situação e os caminhos possíveis, e a decisão de seguir é sempre sua. Atendimento sob sigilo profissional.

Atenção ao golpe do falso advogado: o escritório nunca pede Pix, depósito ou taxa para liberar valores de processo. Se receber esse pedido em nome das advogadas, não pague e fale com elas só pelos botões de WhatsApp deste site.

Perguntas frequentes

Mandei um Pix por engano. O MED serve para isso?

Não. O MED é para golpes e fraudes. O Pix enviado por erro de digitação de quem fez a transferência não entra no MED. Nesse caso, procure o seu banco com o comprovante.

O banco é obrigado a me devolver o dinheiro?

Não de forma automática. Pela Súmula 479 do STJ, o banco responde por fraudes ligadas às operações bancárias sem que você precise provar culpa dele. Para não responder, o banco precisa demonstrar que o serviço não teve falha ou que a culpa foi exclusiva da vítima ou de terceiro (CDC, art. 14, §3º). Quando a própria vítima faz o Pix, sem nada atípico, decisões recentes do STJ têm afastado a responsabilidade. Cada caso depende de análise, e não há como assegurar a devolução.

Preciso fazer boletim de ocorrência mesmo sem saber quem é o golpista?

Sim. A investigação serve justamente para descobrir quem é o autor, e os dados da conta e da chave Pix de destino ajudam nisso. O boletim também costuma ser pedido pelo banco. Você pode registrá-lo pela internet ou em uma delegacia.

Como saber se abriram contas ou empréstimos no meu nome?

O Registrato, do Banco Central, mostra as contas, as chaves Pix e os empréstimos registrados no seu CPF. Se aparecer algo que você não reconhece, avise o banco responsável e registre o boletim de ocorrência.

O banco não resolveu. Onde posso reclamar?

Na ouvidoria do próprio banco, no Procon ou no consumidor.gov.br. Você também pode registrar reclamação no Banco Central, que a encaminha ao banco, mas não decide o caso individual. Se as respostas não resolverem, a advogada pode avaliar com você se há fundamento para uma ação de indenização.

Como proteger a minha família do golpe do falso parente?

Desconfie de mensagem de número novo pedindo dinheiro com pressa: ligue para o parente no número antigo ou combine uma palavra-chave com a família. Ative a verificação em duas etapas no WhatsApp e no aplicativo do banco, ajuste o limite do Pix, principalmente o noturno, e use o bloqueio de novos aparelhos. Evite expor dados, fotos de documentos e a rotina da família nas redes sociais.

Um advogado me procurou dizendo que meu dinheiro foi liberado. É o escritório?

Não. Nós não procuramos vítimas de golpe e nunca pedimos Pix, taxa ou depósito para liberar valores. Esse é o chamado golpe do falso advogado. Na dúvida, confira o nome e o número de inscrição da advogada na OAB, pelo Cadastro Nacional dos Advogados ou pelo ConfirmADV, e fale só pelos canais deste site.

Dá para ser atendido online?

Dá, e você não precisa sair de casa. A conversa com a Dra. Akemy começa pelo WhatsApp e pode seguir por vídeo, de segunda a sexta, das 8h às 18h.

Quer conversar sobre o seu caso?

Conte o que está acontecendo pelo WhatsApp. Segunda a sexta, das 8h às 18h.

Artigos relacionados

WhatsApp